
El crédito en pesos cayó 0,8% en términos reales y la irregularidad en los préstamos a familias llegó a 12,9% en julio, según un análisis de la consultora EcoGo. Ese nivel es más de cuatro veces el de 2024. En las empresas, la mora se ubicó en 3,6%.
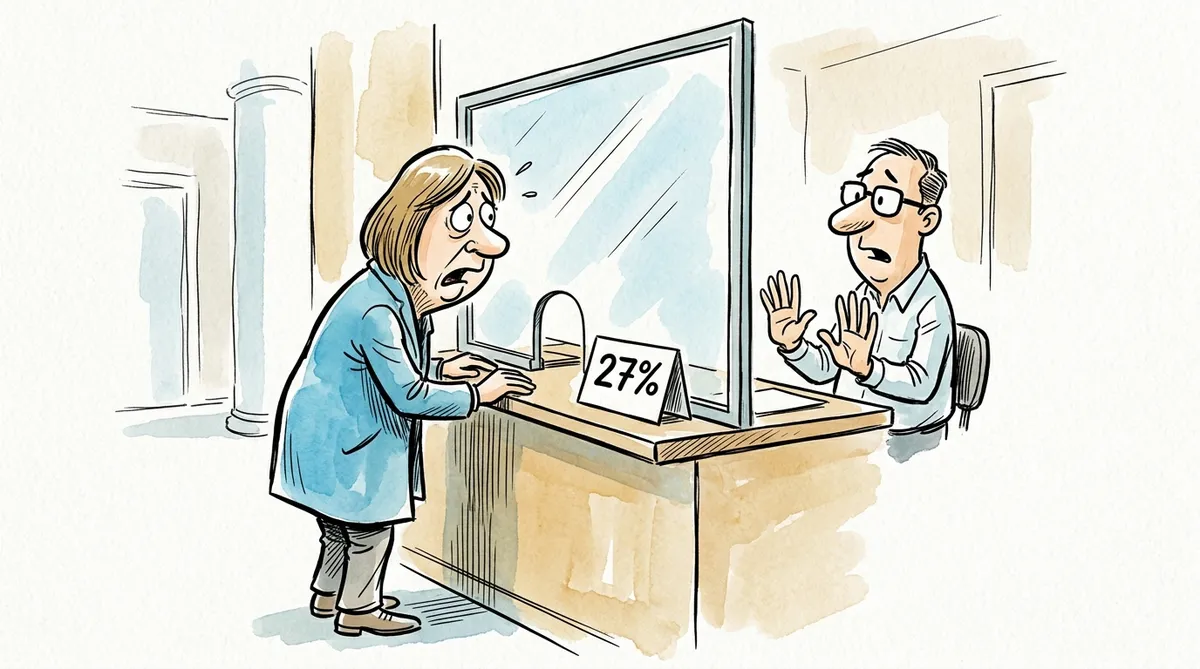
Un informe de EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral midió el deterioro en agosto. El 27% de las personas con financiamiento tenía al menos una deuda irregular, y la mora por monto llegó a 18,4% del crédito: 0,3 puntos porcentuales más que en julio y 9,8 puntos más que un año antes. La cifra de 12,9% mide la irregularidad del crédito familiar en julio y la de 18,4%, la mora por monto en agosto.
Por tipo de entidad, las no bancarias concentraban el 14,8% del crédito total informado, pero su mora por monto era de 31,7%, casi el doble del 16,1% del sistema financiero tradicional.
En la actividad, según TN, la industria subió 1,9% mensual en agosto y la construcción 0,4%, tras las caídas de julio, y el uso de tarjetas de crédito retrocedió 11,1% interanual. Esos rebotes no compensarían lo perdido en el año. En la encuesta de tendencias empresariales que cita ese análisis, el 53,6% de los industriales señaló la demanda interna insuficiente como principal causa del estancamiento, frente a 10,1% que apuntó a la competencia de productos importados y 6,7% a la incertidumbre económica.
Un economista sostiene en un análisis que la minería y los hidrocarburos están en mejor posición ante la debilidad del consumo local: su demanda depende más del exterior, acceden a financiamiento en dólares y cuentan con incentivos, entre ellos el Régimen de Incentivo para Grandes Inversiones. El mismo análisis señala que la participación argentina en las importaciones brasileñas bajó de 6,6% en 2017 a 4,6% en 2026 y que cada punto de participación perdido equivale a unos US$3.000 millones de ventas potenciales.
El Gobierno prepara cinco medidas para impulsar el crédito en pesos, informó Infobae. Un documento atribuido a Werning sostiene que los préstamos bancarios en situación irregular empezaron a bajar y que crece la refinanciación de deudas de los hogares. El Gobierno considera que el sistema bancario atraviesa una etapa de normalización, aunque la morosidad está en niveles históricamente altos.
Sebastián Menescaldi, de EcoGo, estima que la morosidad podría tocar su máximo en octubre y noviembre, y que la baja de tasas hacia fin de año sería moderada.