
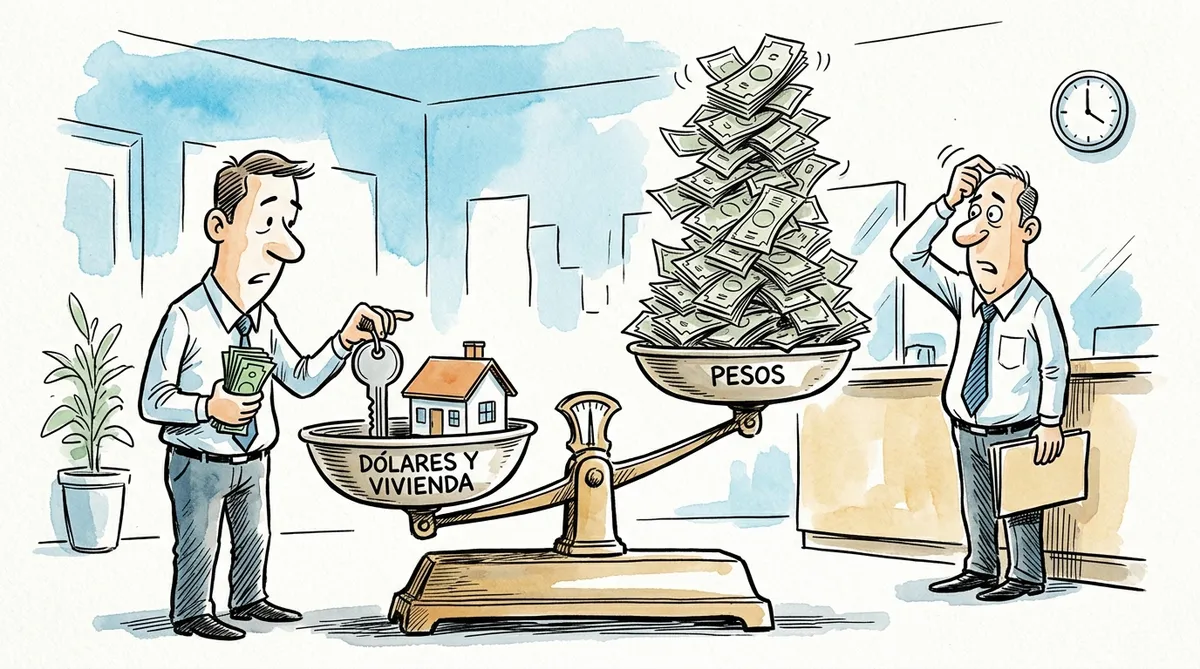
Un anticipo en dólares equivalente al 25% del valor de la vivienda recorta unos $253.000 la cuota inicial de un hipotecario UVA y baja cerca de $1 millón el ingreso familiar que pide el banco, según un informe de Focus Market. El ejercicio toma un departamento de US$85.000 con un crédito a 20 años.
Si la familia financia todo el valor, la cuota arranca en torno de $1,01 millones. Para que no supere el 25% del ingreso, el criterio habitual de los bancos, hacen falta ingresos familiares por encima de $4 millones. Según La Nación, algunas entidades admiten hasta 30% según la línea y el perfil del cliente.
El cuadro cambia si el comprador aporta US$21.250. El préstamo pasa de US$85.000 a US$63.750, la cuota baja unos $253.000 y la exigencia de ingresos se achica en alrededor de $1 millón. De acuerdo con el informe, una familia que hoy queda afuera solo por no llegar al mínimo podría cumplir el requisito con menos capital financiado.
El anticipo tiene un segundo efecto. Con menos capital se compran menos UVA, y sobre esa cantidad se actualizan la deuda y las cuotas durante los años siguientes. La exposición se reduce, pero el crédito sigue indexado.
Damián Di Pace, citado en el informe, advierte que «no es recomendable analizar solamente el valor de la primera cuota». Antes de tomar un UVA, agrega, conviene mirar si los ingresos serán estables, qué porcentaje del salario se lleva la cuota, cuánto dura el préstamo y si se podría pagar con una inflación más alta.
El informe proyecta dos escenarios para quien toma el crédito hoy. Con la inflación en desaceleración, el ingreso familiar debería crecer alrededor de 42% en los próximos dos años para que el esfuerzo de pago se mantenga estable. Si los precios volvieran a acelerarse, el aumento necesario llegaría a 103%.
Focus Market también calculó qué habría pasado con el mismo departamento de US$85.000, con 75% de financiación a 20 años, si el crédito se hubiera tomado en distintos años. Quien lo sacó en 2019 necesitó más del doble de UVA que un comprador de hoy por la misma propiedad. Las tasas que ofrecían los bancos rondaban 4,5% en 2017 y 10% en 2019. En 2026, según el informe, el problema dejó de ser la cantidad de UVA y pasó a ser una tasa de alrededor de 9,5%, que encarece la cuota inicial aunque se requieran menos unidades.
El informe agrega que el nuevo régimen de regularización de activos abre la posibilidad de usar como anticipo dólares ahorrados con anterioridad.
En paralelo, el Gobierno amplió el fondeo para este tipo de préstamos. En la segunda licitación de plazos fijos UVA destinados a vivienda adjudicó $200.000 millones a 12 bancos, con ofertas por unos $246.000 millones. Casi todo ese monto, $196.747,97 millones, fue al tramo a cinco años, que cerró con un spread ponderado promedio de 4,79% sobre la UVA.
Los créditos fondeados por el esquema tienen un plazo mínimo de 15 años, una tasa máxima de UVA más 7,5% anual y un tope de 150.000 UVA por persona u operación, que equivale a entre $321 millones y $322 millones según la cotización de referencia.
Rosario Finanzas relevó que Banco Ciudad ofrece 6,5% para primera vivienda en CABA, Banco Nación 6,7% a quienes cobran sus haberes allí y el ICBC 6,9% a clientes acreditados, todas por debajo del techo del programa y de las tasas generales, más altas.